
Mikrokreditni sektor u Federaciji BiH je u prvom polugodištu 2026. iskazao pozitivan finansijski rezultat u iznosu od 14,6 miliona KM, što je za 1,7 miliona KM više u odnosu na isti period 2025. godine.
Višak prihoda nad rashodima mikrokreditnih fondacija (MKF) veći je za 0,4 miliona KM u odnosu na isti period prošle godine, dok je neto dobit mikrokreditnih društava (MKD) veća za 1,3 miliona KM. Iskazani ukupni višak prihoda nad rashodima MKF iznosio je 8,1 milion KM (sedam MKF), a manjak prihoda nad rashodima iskazala je jedna MKF u iznosu od 40 hiljada KM. Dobit su iskazala sva četiri MKD u iznosu od 6,5 miliona KM.
Prema izvještajnim podacima MKO, ukupni prihodi mikrokreditnog sektora u FBiH ostvareni u prvih šest mjeseci 2026. godine iznose 88,3 miliona KM i veći su za 6,2 miliona KM ili 7,5% u odnosu na isti period prošle godine.
U strukturi ukupnih prihoda MKO, prihodi od kamata i slični prihodi učestvuju sa 94,8%, operativni prihodi sa 3,6%, a ostali poslovni prihodi sa 1,6%. U odnosu na isti period prošle godine, prihodi od kamata i slični prihodi zabilježili su porast od 6,7 miliona KM ili 8,8%. Prihodi od kamata na kredite, kao najznačajnija stavka prihoda od kamata i sličnih prihoda porasli su za 6,9 miliona KM ili 9,8%.
Operativni prihodi MKO zabilježili su pad od 0,6 miliona KM ili 16,4%, pri čemu su prihodi od naplaćenih otpisanih potraživanja, kao dominantna stavka, smanjeni za 0,6 miliona KM ili 17,2%.
Prema izvještajnim podacima MKO, ukupni rashodi mikrokreditnog sektora u FBiH u prvom polugodištu 2026. iznose 73,7 miliona KM i veći su za 4,5 miliona KM ili 6,4% u odnosu na isti period prošle godine.
U strukturi ukupnih rashoda MKO, dominiraju operativni rashodi sa učešćem od 72,5%, dok rashodi od kamata i slični rashodi učestvuju sa 17,1%, te troškovi rezervisanja za kreditne i druge gubitke sa 8,2%. Na ostale poslovne rashode i porez na višak prihoda nad rashodima, odnosno dobit odnosi se 2,2% ukupnih rashoda MKO. Rashodi od kamata i slični rashodi veći su 1,2 miliona KM ili 11% u odnosu na isti period prethodne godine, pri čemu su kamate na pozajmljena sredstva povećane za 10,4%. Naknade za primljene kredite povećane su za 12,8%, dok su ostali rashodi po kamatama i slični rashodi povećani za 28,3%.
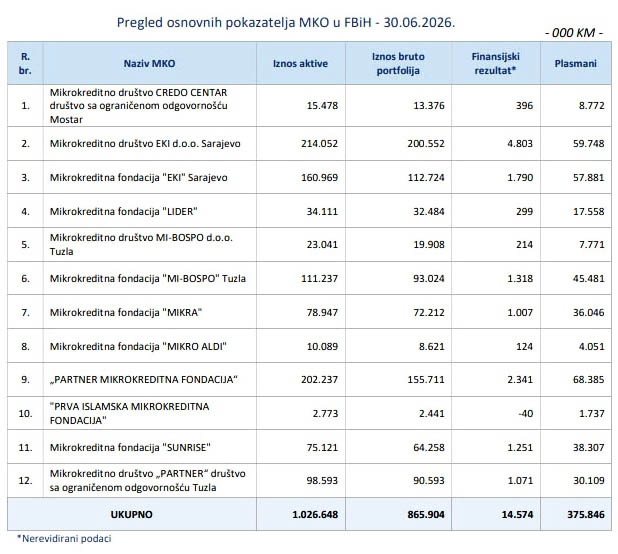
Ukupna aktiva mikrokreditnog sektora u FBiH s kraja juna 2026. iznosi jednu milijardu KM i za 12,5 miliona KM ili 1,2% je veća u odnosu na stanje sa krajem 2025. godine. Stopa pada aktive MKF je 1,3%, dok je stopa rasta aktive MKD 6,5%.
U strukturi aktive i pasive mikrokreditnog sektora FBiH, u odnosu na kraj prethodne godine, bilansne stavke koje su zabilježile rast su: bruto mikrokrediti (4,3%), neto mikrokrediti (4,2%), RKG (17,3%), ostala aktiva (11,4%), obaveze po uzetim kreditima (1,1%) i kapital (2,1%). Smanjenje bilježe novčana sredstva (33%), materijalna i nematerijalna imovina (1,8%), dugoročne investicije (4%) i ostale obaveze (3,9%). Plasmani bankama na istom su nivou u odnosu na kraj prethodne godine.
Najveće stavke pasive mikrokreditnog sektora u FBiH sa 30.06.2026. godine odnose se na: kapital koji iznosi 472,6 miliona KM i čini 46% ukupne pasive i obaveze po uzetim kreditima koje iznose 492,3 miliona KM ili 48% ukupne pasive. Preostali iznos od 61,7 miliona KM ili 6% ukupne pasive odnosi se na ostale obaveze koje su u poređenju sa krajem prethodne godine smanjene za iznos od 2,5 miliona KM ili 3,9%.
U odnosu na kraj prethodne godine, ukupno povećanje kapitala na nivou mikrokreditnog sektora, na izvještajni datum, iznosilo je 9,7 miliona KM ili 2,1%, od čega je kapital MKF povećan za 3,2 miliona KM ili 0,9%, a kapital MKD za iznos od 6,5 miliona KM ili 6%.
Ukupan kapital MKF iznosi 356,9 miliona KM ili 75,5% ukupnog kapitala mikrokreditnog sektora, a najveće stavke su višak prihoda nad rashodima, koji iznosi 307,6 miliona KM i čini 86,2% ukupnog kapitala MKF, koji je veći za 8,1 milion KM ili 2,7% i donirani kapital koji iznosi 43,5 miliona KM ili 12,2% i isti je manji za 4,6 miliona ili 9,6%. Smanjenje doniranog kapitala u navedenom iznosu rezultat je oduzimanja dozvole za rad jednoj MKF za obavljanje poslova davanja mikrokredita koja je sa 31.12.2025. godine imala 9,6% učešća u ovoj bilansnoj poziciji.
Ukupan kapital MKD iznosi 115,7 miliona KM, što čini 24,5% ukupnog kapitala mikrokreditnog sektora, a u strukturi istog dominantna stavka sa učešćem od 62,4% je osnovni kapital u iznosu od 72,2 miliona KM. Neraspoređena dobit iznosi 32,4 miliona KM ili 28%, te je zabilježeno povećanje ove pozicije za 4,7 miliona KM ili 16,9%. Preostalih 11,1 milion KM ili 9,6% kapitala MKD odnosi se na zakonske i ostale rezerve. Posmatrajući pokazatelj stope kapitala umanjenog za donirani kapital u odnosu na aktivu, koji na izvještajni datum na nivou mikrokreditnog sektora iznosi 41,80%, može se konstatovati da je isti u skladu sa propisanim ograničenjem.
U strukturi ukupnog neto mikrokreditnog portfolija, neto mikrokrediti MKF iznose 537,5 miliona KM i čine 62,7% ukupnih neto mikrokredita na nivou sektora, dok se na MKD odnosi iznos od 319,7 miliona KM ili 37,3% ukupnih neto mikrokredita na nivou sektora.
U ročnoj strukturi mikrokreditnog portfolija, najveće učešće imaju dugoročni mikrokrediti sa 97,1%, kratkoročni mikrokrediti učestvuju sa 2,7% i dospjela potraživanja po mikrokreditima sa 0,2%.
Posmatrajući sektorsku strukturu, dominantno je učešće mikrokredita odobrenih fizičkim licima u visini od 97,6%, a preostalih 2,4% se odnosi na mikrokredite odobrene pravnim licima. U okviru mikrokreditnog portfolija fizičkih lica, najveće je učešće mikrokredita odobrenih za stambene potrebe 36,4%, te za ostale sektore koje je iznosilo 33,6%. Prema visini učešća slijede mikrokrediti odobreni za poljoprivredu sa 26,8% i uslužne djelatnosti sa 2,4%. Učešće mikrokredita za trgovinu je 0,5%, a za proizvodnju 0,3%. U strukturi mikrokredita odobrenih pravnim licima, dominantno je učešće mikrokredita za uslužne djelatnosti sa 56,6%.
U mikrokreditnom portfoliju na nivou sektora, 97,7% se odnosi na mikrokredite u čijoj otplati nema kašnjenja, dok kod 2,3% mikrokredita ima kašnjenja, od čega se na kašnjenja do 30 dana odnosi 1,2% mikrokredita, a na kašnjenja u otplati od 31 do 180 dana 1,1% mikrokredita. Od ukupnog iznosa dospjele kamate (0,6 miliona KM), kašnjenja u plaćanju do 30 dana čine 22,7%, a kašnjenja od 31 do 180 dana čine 77,3%.
U FBiH je krajem juna 2026. dozvolu za rad Agencije za bankarstvo FBiH (FBA) imalo 12 MKO koje čine mikrokreditni sektor u FBiH, od toga osam MKF (neprofitne organizacije) i četiri MKD (profitne organizacije), što je u odnosu na ukupan broj MKO s kraja 2025. godine manje za jednu MKO, kojoj je FBA oduzela dozvolu za rad za obavljanje poslova davanja mikrokredita.
U mikrokreditnom sektoru u FBiH ukupno je zaposleno 1.574 radnika, što je za četiri radnika više u odnosu na stanje sa krajem prethodne godine. Od ukupnog broja zaposlenih u mikrokreditnom sektoru u FBiH, u MKF je zaposleno 1.232 radnika ili 78,3%, a u MKD 342 radnika ili 21,7%.